一上市家居巨头濒临退市,跨界多行业被质疑“保壳式”布局
9月9日,*ST联翔业绩说明会上,董事长卜晓华将“撤销退市风险警示”列为年度核心目标。台下投资者更关心另一个问题:这家曾经的“中国墙布第一股”,还能不能活到2027年?
四个月前,因2025年度归母净利润亏损1144.88万元、扣除后营业收入仅1.27亿元,联翔同时触及“净利润为负”和“营收低于3亿元”两条红线,被上交所实施退市风险警示。按照规则,若2026年再次触及,将强制终止上市。
如今,它正站在退市悬崖边。
联翔的危机早有伏笔。2022年5月,它顶着“墙布第一股”上市,首日市值20.35亿元;之后一路下滑:2022年营收2亿元,降28.48%;2023年首亏;2024年靠装修赊销短暂扭亏,应收账款却激增;2025年再亏,营收1.42亿元,降34.31%。
地产下行,全行业承压,但联翔问题更大。2024年为冲规模,它大举承接政府项目和连锁门店装修,垫资多、回款慢。2025年装修服务收入暴跌65.05%,公司称主动收缩;墙布窗帘主业收入又降25.03%,毛利率仅36.36%。两大支柱萎缩,营收盖不住刚性费用。
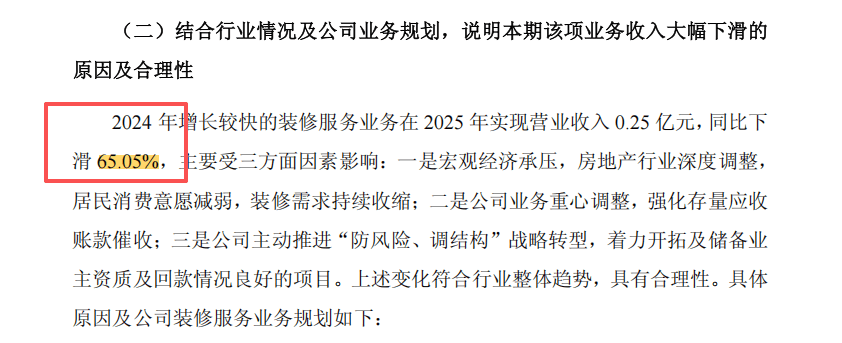
数据来源:《浙江联翔智能家居股份有限公司关于2025年年度报告的信息披露监管问询函回复的公告》
更为棘手的是,贸易业务收入确认出现争议——2025年,公司装修材料贸易和智能化设备贸易中,合计2386.72万元的交易因回款不及预期未能确认收入,按净额法核算调减收入977.85万元,暴露出公司在业务拓展中的风控缺失。业绩预告因此大幅更正,公司被上交所通报批评。
2026年上半年,经营状况进一步恶化。营业收入4901.92万元,同比下降34.11%;归母净利润亏损1147.28万元,扣非后亏损1488.94万元。经营活动现金流净额为-1626.77万元,货币资金从期初的1.46亿元锐减至9468万元,降幅35.14%。短期借款从565万元激增至1554万元,合同负债从926万元攀升至2474万元,负债总额达到1.28亿元。
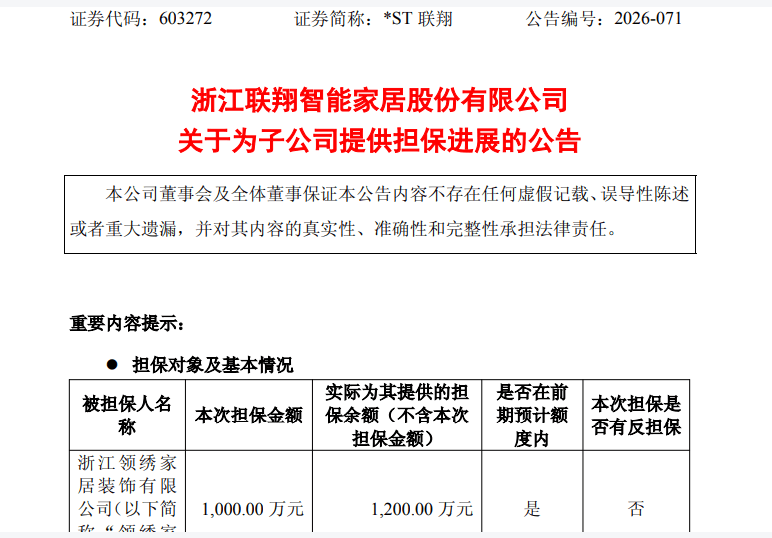
核心品牌“领绣”仍在运营,但墙布窗帘业务收入规模已断崖式下滑。子公司领绣家居2025年尚盈利116.70万元,2026年上半年营收仅237.05万元,净亏损300.69万元。公司还为领绣家居提供了1000万元连带责任担保,累计对外担保余额2200万元。
资本市场同样惨烈。股价从2026年5月高点47.77元跌至8月底的15至16元区间,跌幅约67%。股价连续跌停,流动性风险加剧。
面对退市倒计时,联翔正试图从三条路径突围。募集资金方面,IPO净额3.12亿元已累计投入2.24亿元,年产180万米无缝墙布项目于2026年7月结项,节余募集资金4954.21万元暂存专户。公司同时使用不超过1亿元闲置募集资金进行现金管理,目前持有5000万元结构性存款。
真正被寄予厚望的是储能转型。2026年7月,公司成立控股子公司梵天煦辉,主营家庭储能电池及电网侧储能电站集成,已取得部分海外家庭储能订单,但截至报告期末尚未产生营业收入。此外,公司于6月设立联城纺织,向上游纺织原材料延伸。这些布局方向合理,但短期内难以形成规模收入,对2026年保壳的实质贡献极为有限。
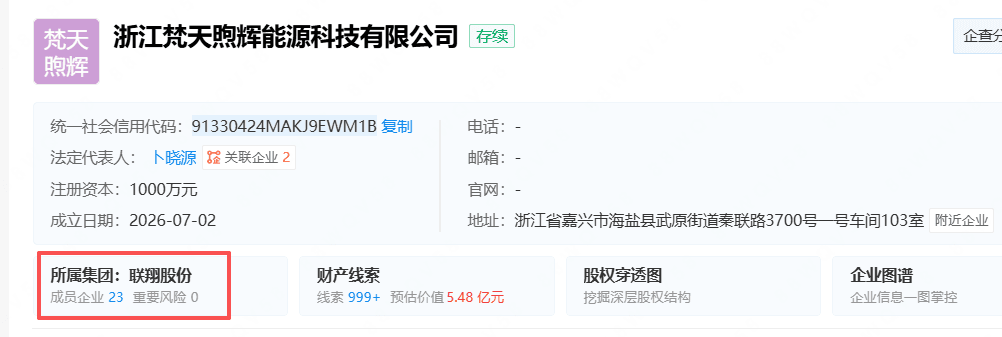
资料来源:企查查
公司近年来还跨界涉足新能源、医疗器械、食品科技、人工智能等多个领域,但多数为近期注册的新公司,缺乏实际订单和核心技术,被市场质疑为“保壳式”布局。
结语
联翔的困境,是行业周期放缓与企业内部经营失误叠加的典型样本。从“墙布第一股”到*ST,主要是由于战略上的粗放扩张、风控上的侥幸心理、信息披露上的滞后被动,共同将公司推至退市边缘。储能与上游延伸能否在不足一年内扭转乾坤,仍是未知数。对于投资者而言,这家公司的生死博弈,远未到揭晓时刻。
本文由广东省定制家居协会战略合作媒体【定制观察】原创报道,不构成任何投资建议。
定制观察是博骏传媒旗下产经媒体,广东省定制家居协会战略合作媒体,广州定制家居展战略合作媒体。